KI in der Versicherung: Anwendungsfälle, Voraussetzungen und Einstieg
.svg)

Veröffentlichte Artikel:
Künstliche Intelligenz in der Versicherung
Künstliche Intelligenz ist in der Versicherungswirtschaft kein Zukunftsszenario mehr, sondern gelebte Praxis: 97 Prozent der Versicherer setzen KI bereits im kundenbezogenen Kontext ein. Zu diesem Ergebnis kommt unsere gemeinsame Studie von puntus und techconsult unter 121 Fach- und IT-Entscheidungsträgern (siehe: Studie 2026: Versicherungen im Zeitalter von KI, Process Intelligence und Cloud | puntus).
Gleichzeitig klafft eine deutliche Wirkungslücke zwischen Investitionen und messbarem Ertrag. Während 47 Prozent der Häuser mit einer spürbar höheren Kundenzufriedenheit gerechnet hatten, können heute erst 28 Prozent diesen Effekt tatsächlich nachweisen – ein Minus von 19 Prozentpunkten. Bei der Entlastung der Mitarbeitenden zeigt sich ein ähnliches Bild: 57 Prozent hatten diesen Effekt erwartet, doch nur 40 Prozent konnten ihn bisher messbar realisieren.
Das Problem liegt selten an den mathematischen Modellen.
In unseren Kundenprojekten sehen wir regelmäßig dasselbe Muster: KI wird auf isolierte Prozessschritte aufgesetzt, während die dahinterliegende Prozesskette fragmentiert bleibt. Spätestens in komplexen Integrations- und Testphasen wird sichtbar, dass veraltete Kernsysteme, Toolbrüche und manuelle Hilfskonstruktionen die erhoffte Dunkelverarbeitung ausbremsen.
Dieser Beitrag ordnet die wichtigsten Einsatzfelder ein, liefert fundierte Kriterien zur Priorisierung und zeigt, welche Grundlagen vorhanden sein müssen, damit KI-Investitionen im Geschäftsalltag ankommen.
Wo KI in Versicherungen eingesetzt wird
Versicherer verarbeiten enorme Mengen unstrukturierter Informationen – von Schadenbildern über Arztberichte bis hin zu juristischen Bedingungswerken. Genau hier spielt Künstliche Intelligenz in der Versicherung ihre Stärken aus: Sie reduziert manuelle Datenerfassung, erkennt Muster in Millisekunden und entlastet Fachabteilungen bei repetitiven Prüfschritten. Bei KI in der Versicherung geht es heute selten um den vollständigen Ersatz menschlicher Sachbearbeitung, sondern um die Automatisierung wiederkehrender Teilschritte und die strukturierte Vorqualifizierung von Geschäftsfällen.
Aktuell konzentriert sich der produktive Einsatz vor allem auf fünf Domänen:
- Schadenservice: Intelligente Erstaufnahme - First Notice of Loss (FNOL), computergestützte Bildanalyse bei Sach- und Kfz-Schäden sowie Dunkelverarbeitung von unstrittigen Standardfällen
- Kundenkontakt & Service: Multilinguale Routing-Systeme, semantische Klassifizierung im Posteingang und KI-Assistenten zur Entlastung des Innendienstes
- Underwriting & Risikoanalyse: Automatisierte Plausibilitätsprüfungen von Anträgen und dynamische Risikobewertung
- Dokumentenmanagement: Semantische Analyse und Suche in Allgemeinen Versicherungsbedingungen (AVB) sowie Policenvergleiche
- Vertrieb: Vorhersage von Kündigungsrisiken (Churn Prediction) und Ermittlung des passenden nächsten Kundenkontakts (Next Best Action)
Trotz dieser Breite zeigt unsere Studie, dass KI selten ganzheitlich gedacht wird: 46 Prozent der Versicherer nutzen KI rein unterstützend im Backoffice, während erst 29 Prozent sie direkt in die Kundeninteraktion einbinden. Vollständig autonome Agenten (Agentic AI) haben bislang lediglich sechs Prozent der Unternehmen strategisch in ihrer Systemarchitektur verankert.
Anwendungsfälle nach Wertschöpfungsstufe
Wer KI im Versicherungswesen skaliert einführen will, darf nicht nur auf den Reifegrad der Algorithmen schauen. Entscheidend ist die Integrationsfähigkeit in bestehende Fachprozesse.
Die folgende Tabelle gibt einen systematischen Überblick über die wichtigsten KI Anwendungsfälle der Versicherung, ihren aktuellen Praxiseinsatz und die technischen Voraussetzungen:
| Wertschöpfungsstufe | Typischer Anwendungsfall | Reifegrad im Markt | Notwendige Voraussetzungen |
| Vertrieb | Next-Best-Action-Vorschläge, Erkennung kündigungsgefährdeter Verträge | Hoch | Konsolidierte CRM-Daten, spartenübergreifende Kontakthistorie, DSGVO-konforme Opt-ins |
| Underwriting | Vorprüfung von Antragsdaten, Dunkelverarbeitung im Standardgeschäft | Mittel bis Hoch | Standardisierte digitale Antragsstrecken, Schnittstellen zu Kernsystemen |
| Bestand | Automatisierte Verarbeitung von Stammdatenänderungen, Kündigungserfassung | Sehr hoch | Offene APIs zu Bestandsführungssystemen, strukturierte Datenformate |
| Schaden | Bildbasierte Schadenkalkulation, automatisierte Reparaturkostenprüfung | Mittel | Bilderkennungsmodelle, Anbindung an Gutachter- und Werkstattdatenbanken |
| Betrug (Fraud) | Aufdecken von Mehrfacheinreichungen, Metadatenanalyse (Exif-Daten) | Hoch | Historische Falldaten, Graph-Analysetools, transparente Prüflogik |
| Service | KI-Wissensassistenten für Vermittler und Innendienst, intelligenter Posteingang | Hoch | Digitalisierte Wissensbasis (AVBs), Anbindung an E-Mail- und Portalsysteme |
Tabelle 1: Einsatzfelder von KI entlang der Wertschöpfungskette
Schaden im Detail
Im Schadenfall entscheidet sich die Kundenbindung. Gleichzeitig bindet kaum ein Prozess mehr Ressourcen. Die Studienergebnisse von puntus und techconsult belegen: 24 Prozent des gesamten Handlungsdrucks im Kundenservice entfallen allein auf die Schadenmeldung und -regulierung. Damit wiegt dieser Kernprozess 60 Prozent schwerer als die zweitplatzierte Antragstellung (15 Prozent).
Handlungsdruck im Kundenservice nach Prozessbereichen:
- Schadenmeldung und -regulierung: 24 %
- Antragstellung / Onboarding neuer Kunden: 15 %
- Beratung und Angebotserstellung: 14 %
- Allgemeine Erreichbarkeit: 13 %
- Vertragsänderungen / Self-Service: 13 %
- Beschwerdemanagement: 12 %
- Proaktive Kundenkommunikation: 9 %
Der Grund für diesen Druck liegt auf der Hand: Im Schadenmanagement laufen Verträge, Belege, Gutachten und externe Partnernetzwerke zusammen. Hier treten Schwachstellen wie manuelle Zwischenschritte oder mangelnde Status-Transparenz für Kundinnen und Kunden direkt zutage.
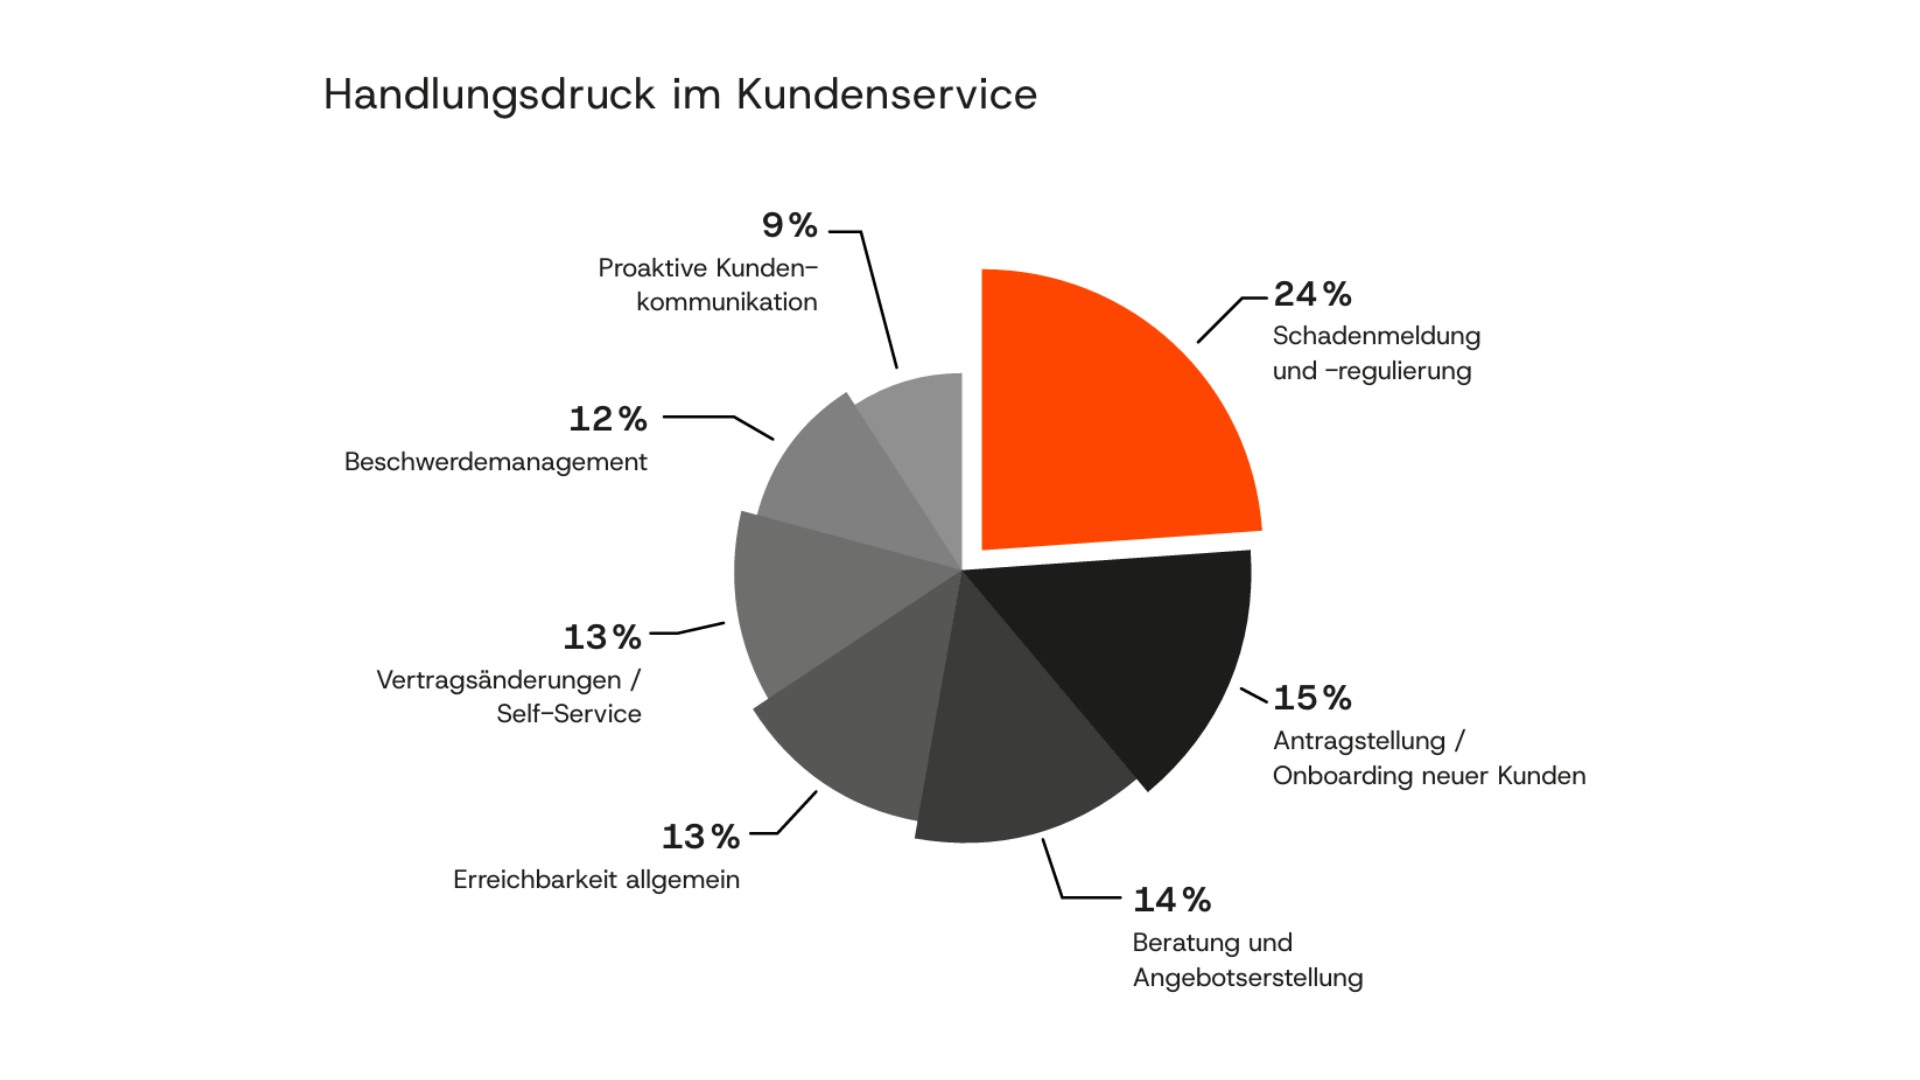
Die Frage lautete: Welche Serviceprozesse erzeugen in Ihrem Unternehmen aktuell den größten Handlungsdruck? Bitte wählen Sie die Top 3 und bringen Sie sie in eine Reihenfolge.
Studie 2026: Versicherungen im Zeitalter von KI, Process Intelligence und Cloud

In der Praxis bewähren sich drei Schwerpunkte:
- Schadenmeldung: Kundenportale und Apps nehmen Schadenschilderungen per Chat oder Freitext auf. NLP-Modelle ziehen automatisch die relevanten Eckdaten (Datum, Ort, Schadenart, versichertes Objekt) heraus und legen den Vorgang im Kernsystem an.
- Dokumenten- und Bilderkennung: Bei Karosserie- oder Glasschäden kalkulieren Bilderkennungsmodelle die Schadenshöhe anhand von Fotos. Im Sachbereich werden Rechnungen von Handwerkern zeilenweise mit den vertraglichen Leistungspositionen abgeglichen.
- Betrugsprävention: Betrugsnetzwerke agieren heute hochprofessionell. KI gleicht Vorfälle ab: Wurde dasselbe Foto bereits bei einer anderen Gesellschaft eingereicht? Stimmen Metadaten und Wetterlage am gemeldeten Schadenort überein?
Bei allen Vorteilen gilt es, die Grenze zwischen Effizienz und Kundennähe bewusst zu ziehen.
Marcus Loskant, Mitglied des Vorstands bei der LVM Versicherung, betont:
„Bei unserer Schadenhotline für Verkehrsunfälle wollen wir strategisch nicht, dass eine KI rangeht. Diese Anrufe sind zutiefst menschlich. Technisch könnten wir es, wir wollen es nicht. Das ist keine Lücke in der Digitalisierung, sondern eine bewusste Entscheidung darüber, wo persönlicher Kontakt zum Produkt gehört.“
Dokumente und Texte: Bedingungen, Policen, Korrespondenz
Kaum eine Branche ist so textgetrieben wie die Assekuranz. Das birgt ein enormes Hebelpotenzial: Der gezielte Einsatz moderner Sprachmodelle in der künstlichen Intelligenz bringt Fachbereichen massive Zeiteinsparungen.
- AVB-Analyse: Historisch gewachsene Allgemeine Versicherungsbedingungen sind hochkomplex. KI-gestützte Wissensassistenten beantworten Fachfragen von Vermittlern („Sind Frostschäden an solarthermischen Anlagen in der Tarifgeneration 2019 abgedeckt?“) sekundenschnell inklusive Quellenangabe auf die exakte Klausel.
- Dokumenten- und Bedingungsvergleich: Bei Übernahmen oder Tarifwechseln analysiert die Software bestehende Verträge und vergleicht Deckungssummen, Ausschlüsse und Selbstbehalte automatisch mit den neuen Tarifen.
- Zuordnung im Inkasso: Unklare Verwendungszwecke bei Beitragszahlungen oder Rückläufer im SEPA-Verfahren erfordern oft langwierige Nachforschungen. KI-Modelle interpretieren fehlerhafte Freitexte im Zahlungsverkehr und weisen Geldeingänge treffsicher dem richtigen Vertragskonto zu.
Voraussetzungen: Daten, Altsysteme, Prozessreife
Warum scheitern KI-Initiativen trotz hochentwickelter Software häufig an den Geschäftszielen? Unsere Studie liefert eine klare Antwort: Nur elf Prozent der Versicherer wickeln Kundenprozesse durchgängig und ohne Medienbrüche end-to-end digital ab. 44 Prozent bleiben sogar unter der 50-Prozent-Marke.
Wer KI auf einen fragmentierten Prozess aufsetzt, optimiert lediglich die Bruchstellen.
Daniel Thomas, Vorstandsmitglied der HUK-COBURG Versicherungsgruppe, beschreibt das Dilemma prägnant:
„Wer KI nur auf einzelne Prozessschritte anwendet, optimiert zwar an vielen Stellen, erreicht aber trotzdem nicht das beste Gesamtergebnis. Deshalb ist die End-to-End-Sicht so wichtig.“
Der Blick aus der Test- und Integrationspraxis: Wo Projekte wirklich stocken
Wie tragfähig eine digitale Prozesskette ist, zeigt sich selten in isolierten Pilotprojekten – die Bewährungsprobe folgt in den Test- und Integrationsphasen vor dem Go-Live. In unseren Projekten bei Versicherern sehen wir regelmäßig, dass automatisierte Testläufe und Regressionstests an denselben Hürden scheitern, die später auch den Live-Betrieb lähmen:
- Inkompatible Toollandschaften und Systembrüche: Daten müssen oft über Generationen gewachsener IT-Systeme transportiert werden. Wenn moderne Cloud-Frontends mit monolithischen Host-Kernsystemen kommunizieren, führen unvollständige Schnittstellen oder uneinheitliche Datenformate zu Abbrüchen in der Testausführung.
- Manuelle Zwischenschritte verlängern Testzyklen: Sobald in einer Teststrecke Daten manuell nachgepflegt, Dokumente zwischengespeichert oder Freigaben per E-Mail erteilt werden müssen, verliert der gesamte Ablauf seine Geschwindigkeit. Was im Testbetrieb Tage kostet, führt im Regelbetrieb zu den gefürchteten Bearbeitungsstaus.
- Hohe Komplexität angebundener Umsysteme: Ein Schadenprozess bindet nicht nur das Kernsystem ein, sondern Sachverständigen-Tools, Partnerwerkstätten und Archivsysteme. Ist die Prozesslogik über diese Schnittstellen hinweg nicht lückenlos definiert, liefert selbst die beste KI ungenaue Ergebnisse an das Folgesystem.
Hier belegt unsere Studie den Nutzen von Process Intelligence (Process Mining). Process Intelligence durchleuchtet die digitalen Spuren in den Systemen und legt diese Schleifen, Abbrüche und manuellen Übergaben datenbasiert offen, bevor teure Entwicklungen starten.
Versicherer, die Process Intelligence produktiv nutzen, erzielen messbar stärkere Effekte aus ihren KI-Initiativen:
| Messbarer Nutzen | Mit Process Intelligence | Ohne Process Intelligence | Vorsprung |
| Kürzere Bearbeitungszeiten | 59 % | 40 % | +19 Prozentpunkte |
| Entlastung der Mitarbeitenden | 45 % | 33 % | +12 Prozentpunkte |
| Geringere Fehlerquote | 38 % | 16 % | +22 Prozentpunkte |
| Höhere Kundenzufriedenheit | 33 % | 22 % | +11 Prozentpunkte |
| Geringere Servicekosten | 29 % | 20 % | +9 Prozentpunkte |
Tabelle 2: Realisierter KI-Nutzen nach Einsatz von Process Intelligence
Die logische Abfolge lautet daher immer: Erst den Prozess analysieren und Schnittstellen stabilisieren, dann KI integrieren.
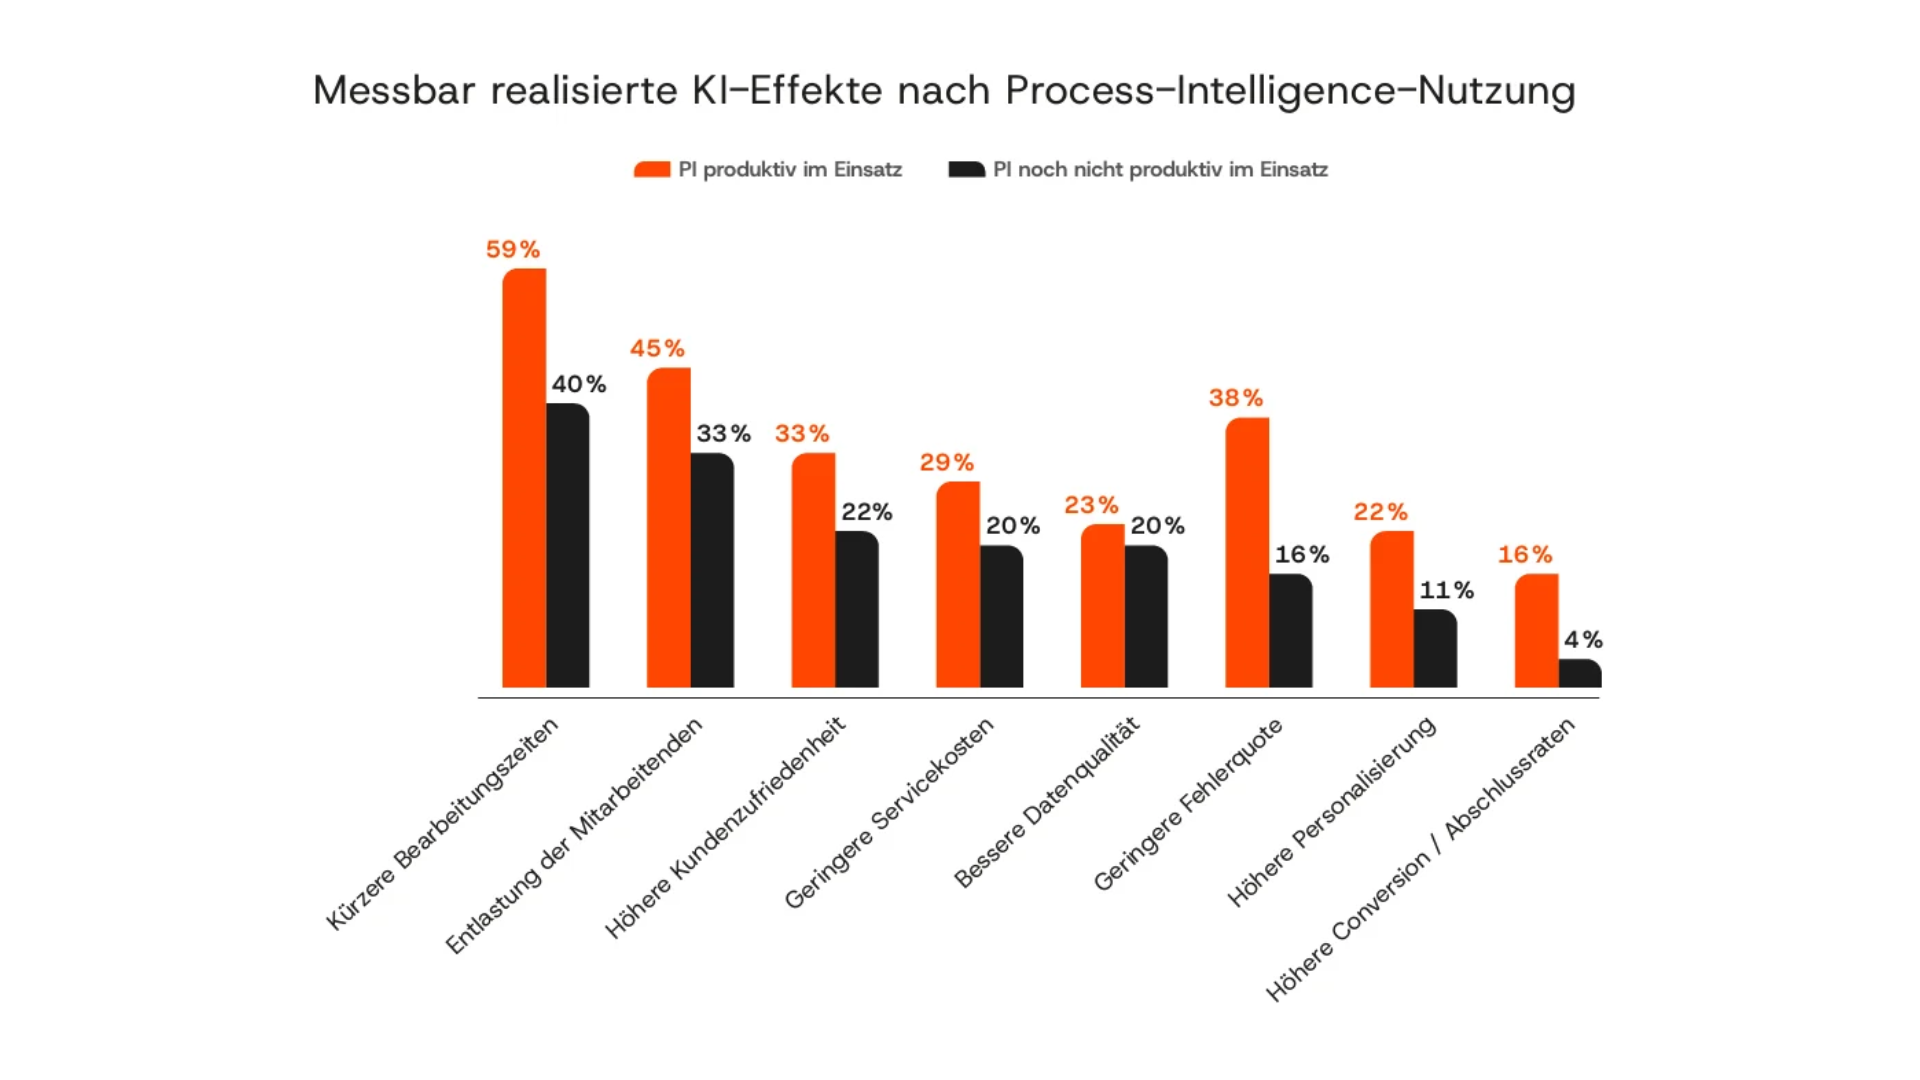
Die Frage lautete: Welche dieser KI-Effekte sehen Sie heute tatsächlich messbar durch PI realisiert? Basis: „PI produktiv im Einsatz“ = 69 | „PI noch nicht produktiv im Einsatz“ = 45 (Pilotphase & Evaluierungs phase) | Mehrfachnennungen zugelassen
Studie 2026: Versicherungen im Zeitalter von KI, Process Intelligence und Cloud
Regulatorik und Risiken
KI im Versicherungswesen unterliegt engen Leitplanken durch europäische und nationale Aufsichtsbehörden. Drei Aspekte sind für die Umsetzung zentral:
- Datenschutz & Cloud-Souveränität:
Laut Studie sind Sicherheits- und Compliance-Bedenken (46 Prozent) sowie komplexe Vorgaben von DORA und BaFin (38 Prozent) die Haupthindernisse beim Betrieb kundenorientierter Systeme in der Cloud. Nur 25 Prozent betreiben KI- oder Decisioning-Plattformen heute in Cloud-Umgebungen. Versicherer reagieren darauf richtigerweise mit Hybrid-Cloud-Konzepten (46 Prozent) und dem Rückgriff auf europäische Cloud-Anbieter (43 Prozent), um die Datenhoheit zu behalten. - Entscheidungsfindung und Art. 22 DSGVO:
Vollautomatisierte Entscheidungen sind rechtlich zulässig, wenn sie den Kundinnen und Kunden zugutekommen (z. B. die direkte Freigabe einer Schadenzahlung). Sobald ein Vorgang jedoch ganz oder teilweise abgelehnt wird, haben Betroffene das Recht auf das Eingreifen eines Menschen (Human-in-the-Loop). - Vermeidung von Bias (Verzerrungen):
Modelle dürfen bei Antragsprüfung oder Tarifierung keine diskriminierenden Merkmale heranziehen. Die BaFin fordert von beaufsichtigten Unternehmen explizit, dass Algorithmen nachvollziehbar, testbar und frei von unerwünschten Verzerrungen bleiben.
Anwendungsfälle priorisieren: Einstieg
Um Projekte zielgerichtet auszuwählen, bewerten wir Use Cases in der Beratung anhand von vier Dimensionen: Geschäftsnutzen, Datenverfügbarkeit, IT-Aufwand und regulatorisches Risiko.
| Stufe | Typische Anwendungsfälle | Nutzen | Datenlage & Aufwand | Empfohlenes Vorgehen |
| 1. Quick Wins | Posteingangsklassifikation, AVB-Wissensassistent | Hoch | Gute Datenbasis, geringer IT-Aufwand | Sofort starten: Schnelle Entlastung, messbarer ROI oft im ersten Halbjahr. |
| 2. Strategische Hebel | Schaden-Dunkelverarbeitung, Betrugserkennung | Sehr hoch | Standardisierung nötig, hoher Aufwand | Strukturiert aufsetzen: Erst mit Process Intelligence analysieren, dann integrieren. |
| 3. Geduldsprojekte | Dynamisches Gewerbe-Underwriting, Churn-Modelle | Mittel | Daten oft unvollständig, komplexe Modelle | Pilotieren: Nur in kleinen Testumgebungen mit Fachexpertise erproben. |
| 4. Vermeidungszone | Autonome Ablehnung von Personenschäden | Fraglich | Hohes Reputations- und Aufsichtsrisiko | Ausschließen: Menschlicher Servicekontakt bleibt hier das Qualitätsmerkmal. |
Tabelle 3: Das 4-Stufen-Priorisierungsmodell
Praxisbeispiel: Wie die LVM Versicherung KI skaliert
Wie erfolgreiche Skalierung in der Praxis gelingt, belegt das Vorgehen der LVM Versicherung (Münster, rund 12.000 Beschäftigte in Innen- und Außendienst, 800 in der IT).
Die LVM hat bereits vor dem aktuellen KI-Boom eine Dunkelverarbeitungsquote von über 90 Prozent im Komposit-Geschäft (Antrag und Vertrag) etabliert. Beim Thema Künstliche Intelligenz verfolgt IT-Vorstand Marcus Loskant einen dreiteiligen, pragmatischen Ansatz:
- KI-Funktionen in Standardlösungen dort, wo Softwareanbieter ausgereifte Funktionen mitbringen
- Flächendeckender Einsatz von Microsoft Copilot für alle 12.000 Beschäftigten (mit 1,5 Millionen Aufrufen im ersten Jahr)
- Eine selbst entwickelte Versicherungs-KI, in der über 200 eigene Vertragsbedingungen samt interner Auslegungspraxis hinterlegt sind
Das messbare Ergebnis:
Die interne Versicherungs-KI verzeichnet heute monatlich 30.000 bis 35.000 Abfragen. Jede beantwortete Frage erspart eine manuelle Rückfrage beim Innendienst und spart pro Vorgang mehrere Minuten wertvolle Arbeitszeit. Betrieben wird die Lösung datensouverän über zwei eigene Rechenzentren, kombiniert mit Cloud-Analytics.
Loskants Botschaft fasst die zentrale Leitlinie für die Assekuranz zusammen:
„Digitalisierung verbessert keine schlechten Prozesse. Wer einen schlechten Prozess digitalisiert, erhält am Ende einen schlechten digitalen Prozess. Erst die Prozesse dahinter durchgängig machen, dann die KI daraufsetzen. KI verstärkt, was schon funktioniert – sie ersetzt nicht, was darunter fehlt.“
Fazit: Durchgängige Prozesse als Basis für KI-Erfolg
Künstliche Intelligenz ist der wirksamste Hebel für Versicherer, um dem Fachkräftemangel zu begegnen und Servicezeiten radikal zu verkürzen. Doch Technologie allein garantiert keinen Mehrwert. Der Hebel greift erst dann, wenn Prozesse zuvor transparent gemacht, Medienbrüche beseitigt und Daten sauber integriert werden.

Häufig gestellte Fragen (FAQ)
Darf KI allein über eine Schadenzahlung entscheiden?
Ja, bei Auszahlungen ist das gängige Praxis – bei Ablehnungen nicht.
Wenn ein Schadenfall eindeutig gedeckt ist und definierte Betragsgrenzen nicht überschreitet, darf die Schadenzahlung vollautomatisiert (per Dunkelverarbeitung) freigegeben werden. Sobald Leistungen jedoch gekürzt oder verweigert werden, greift Artikel 22 der DSGVO: Betroffene haben das Recht auf eine menschliche Überprüfung. Ein ablehnender Bescheid muss daher rechtlich zwingend über den Schreibtisch einer Sachbearbeiterin oder eines Sachbearbeiters laufen.
Lohnt sich KI für kleine Versicherer ohne große Datenbasis?
Ja, weil Basismodelle nicht mehr selbst trainiert werden müssen.
Kleinere Versicherungsunternehmen müssen keine eigenen Foundation Models entwickeln. Über standardisierte Schnittstellen und Methoden wie RAG (Retrieval-Augmented Generation) lassen sich vortrainierte KI-Modelle mit den eigenen AVBs und Arbeitsanweisungen verknüpfen. Das erlaubt auch Häusern mit geringeren Fallzahlen eine hocheffiziente Automatisierung von Dokumentenanalysen und Posteingängen.
Lässt sich KI auf Altsystemen ohne Migration einsetzen?
Ja, über intelligente Integrationsschichten.
Eine Ablösung gewachsener Kernsysteme (Mainframes) dauert oft viele Jahre. KI-Systeme können jedoch über APIs oder moderne Automatisierungsplattformen vorgeschaltet werden. Die KI analysiert eingehende E-Mails, extrahiert Schadendaten oder Belegnummern und übergibt die strukturierten Datensätze direkt an die Eingabemasken der Altsysteme. Der Kern bleibt unberührt, der Prozess wird dennoch beschleunigt.
Share